Коды категорий лиц в персонифицированном учете 2011

С 2011 года изменились Коды категорий застрахованных лиц (код тарифа для плательщика страховых взносов и т.д.), используемые при представлении сведений в формах СПВ-1, АДВ-6-2, АДВ-6-3, АДВ-6-4, СЗВ-6-1, СЗВ-6-2, СЗВ-6-3 в персонифицированном учете ПФР.

СХ - С/Х ТОВАРОПРОИЗВО-ДИТЕЛИ


  • Применяется в период с 01.01.2010 по 31.12.2014
    Применяют - работники сельскохозяйственных товаропроизводителей (за исключением организаций и индивидуальных предпринимателей, применяющих единый сельскохозяйственный налог, организаций народных художественных промыслов и семейных (родовых) общин коренных малочисленных народов Севера занимающихся традиционными отраслями хозяйствования.
    Указывается для работников, отвечающим критериям, указанным в статье 346.2 Налогового кодекса Российской Федерации, (указывается для плательщиков страховых взносов, которые применяют пониженный тариф страховых взносов в соответствии с пунктом 1 части 2 статьи 57 и пункта 1 части 1 статьи 58 Федерального закона от 24.07.2009 № 212-ФЗ.

    ОЗОИ - ОСОБАЯ ЗОНА ОРГАНИЗАЦИИ ИНВАЛИДОВ


  • Применяется в период с 01.01.2010
    по 31.12.2010

    Применяют - работники организаций и индивидуальных предпринимателей, имеющих статус резидента технико-внедренческой особой экономической зоны и производящих выплаты физическим лицам, работающим на территории технико-внедренческой особой экономической зоны, для организаций, получивших статус участников проекта по осуществлению исследований, разработок и коммерциализации их результатов в соответствии с Федеральным законом "Об инновационном центре "Сколково", организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения, для организаций и
    Работники организаций и индивидуальных предпринимателей, имеющих статус резидента технико-внедренческой особой экономической зоны и производящих выплаты физическим лицам, работающим на территории технико-внедренческой особой экономической зоны, для организаций, получивших статус участников проекта по осуществлению исследований, разработок и коммерциализации их результатов в соответствии с Федеральным законом "Об инновационном центре "Сколково", организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения, для организаций и индивидуальных предпринимателей, уплачивающих единый налог на вмененный доход для отдельных видов деятельности (в отношении выплат и иных вознаграждений, производимых физическим лицам в связи с ведением предпринимательской деятельности, облагаемой единым налогом на вмененный доход для отдельных видов деятельности), для плательщиков страховых взносов, производящих выплаты и иные вознаграждения физическим лицам, являющимся инвалидами I, II или III группы, - в отношении указанных выплат и вознаграждений, для общественных организаций инвалидов (в том числе созданных как союзы общественных организаций инвалидов), среди членов которых инвалиды и их законные представители составляют не менее 80 процентов, их региональных и местных отделений (далее - общественные организации инвалидов), для организаций, уставный капитал которых полностью состоит из вкладов общественных организаций инвалидов и в которых среднесписочная численность инвалидов составляет не менее 50 процентов, а доля заработной платы инвалидов в фонде оплаты труда составляет не менее 25 процентов, для учреждений, созданных для достижения образовательных, культурных, лечебно-оздоровительных, физкультурно-спортивных, научных, информационных и иных социальных целей, а также для оказания правовой и иной помощи инвалидам, детям-инвалидам и их родителям (иным законным представителям), единственными собственниками имущества которых являются общественные организации инвалидов, за исключением плательщиков страховых взносов, занимающихся производством и (или) реализацией подакцизных товаров, минерального сырья, других полезных ископаемых, а также иных товаров в соответствии с перечнем, утверждаемым Правительством Российской Федерации по представлению общероссийских общественных организаций инвалидов.
    Указывается для работников, отвечающих критериям, указанным в указанным в статье 145.1 Налогового кодекса Российской Федерации, организаций и индивидуальных предпринимателей, применяющих упрощенную систему налогообложения, для организаций и индивидуальных предпринимателей, уплачивающих единый налог на вмененный доход для отдельных видов деятельности (в отношении выплат и иных вознаграждений, производимых физическим лицам в связи с ведением предпринимательской деятельности, облагаемой единым налогом на вмененный доход для отдельных видов деятельности), для плательщиков страховых взносов, производящих выплаты и иные вознаграждения физическим лицам, являющимся инвалидами I, II или III группы, - в отношении указанных выплат и вознаграждений, для общественных организаций инвалидов (в том числе созданных как союзы общественных организаций инвалидов), среди членов которых инвалиды и их законные представители составляют не менее 80 процентов, их региональных и местных отделений (далее - общественные организации инвалидов), для организаций, уставный капитал которых полностью состоит из вкладов общественных организаций инвалидов и в которых среднесписочная численность инвалидов составляет не менее 50 процентов, а доля заработной платы инвалидов в фонде оплаты труда составляет не менее 25 процентов, для учреждений, созданных для достижения образовательных, культурных, лечебно-оздоровительных, физкультурно-спортивных, научных, информационных и иных социальных целей, а также для оказания правовой и иной помощи инвалидам, детям-инвалидам и их родителям (иным законным представителям), единственными собственниками имущества которых являются общественные организации инвалидов, за исключением плательщиков страховых взносов, занимающихся производством и (или) реализацией подакцизных товаров, минерального сырья, других полезных ископаемых, а также иных товаров в соответствии с перечнем, утверждаемым Правительством Российской Федерации по представлению общероссийских общественных организаций инвалидов, которые применяют пониженный тариф страховых взносов в соответствии с пунктом 2 части 2 статьи 57 и пункта 3 части 1 статьи 58 Федерального закона от 24.07.2009 № 212-ФЗ.

    ЕСХН - ЕДИНЫЙ С-Х НАЛОГ


  • Применяется в период с 01.01.2010
    по 31.12.2014

    Применяют - работники организаций и индивидуальных предпринимателей, применяющих единый сельскохозяйственный налог.
    Указывается для плательщиков страховых взносов, которые применяют пониженный тариф страховых взносов в соответствии с пунктом 3 части 2 статьи 57 и пунктом 2 части 1 статьи 58 Федерального закона от 24.07.2009 № 212-ФЗ.

    ХМН - Организации народных художественных промыслов


  • Применяется в период с 01.01.2011
    по 31.12.2014

    Применяют - работники организаций народных художественных промыслов и семейных (родовых) общин коренных малочисленных народов Севера, Сибири и Дальнего Востока Российской Федерации, занимающихся традиционными отраслями хозяйствования.
    Указывается для работников плательщиков страховых взносов, которые применяют пониженный тариф страховых взносов в соответствии с пунктом 1 части 1 статьи 58 Федерального закона от 24.07.2009 № 212-ФЗ.

    ООИ - Общественные организации инвалидов


  • Применяется в период с 01.01.2011
    по 31.12.2014

    Применяют - работники организаций, производящих выплаты и иные вознаграждения физическим лицам, являющимся инвалидами I, II или III группы, - в отношении указанных выплат и вознаграждений, для общественных организаций инвалидов, для организаций, уставный капитал которых полностью состоит из вкладов общественных организаций инвалидов и в которых среднесписочная численность инвалидов составляет не менее 50 процентов, а доля заработной платы инвалидов в фонде оплаты труда составляет не менее 25 процентов, для учреждений, созданных для достижения образовательных, культурных, лечебно-оздоровительных, физкультурно-спортивных, научных, информационных и иных социальных целей, а также для оказания правовой и иной помощи инвалидам, детям-инвалидам и их родителям (иным законным представителям), единственными собственниками имущества которых являются общественные организации инвалидов, за исключением плательщиков страховых взносов, занимающихся производством и (или) реализацией подакцизных товаров, минерального сырья, других полезных ископаемых, а также иных товаров в соответствии с перечнем, утверждаемым Правительством Российской Федерации по представлению общероссийских общественных организаций инвалидов.
    Указывается для плательщиков страховых взносов, которые применяют пониженный тариф страховых взносов в соответствии с пунктом 3 части 1 статьи 58 Федерального закона от 27.07.2009 № 212-ФЗ.

    ХО - Хозяйственные общества


  • Применяется в период с 01.01.2011
    по 31.12.2019

    Применяют - работники хозяйственных обществ, созданных после 13 августа 2009 года бюджетными научными учреждениями в соответствии с Федеральным законом от 23 августа 1996 года N 127-ФЗ "О науке и государственной научно-технической политике" и образовательными учреждениями высшего профессионального образования в соответствии с Федеральным законом от 22 августа 1996 года N 125-ФЗ "О высшем и послевузовском профессиональном образовании".
    Указывается для работников страховых взносов, которые применяют пониженный тариф страховых взносов в соответствии с пунктом 4 части 1 статьи 58 Федерального закона от 24.07.2009 № 212-ФЗ.

    ТВЭЗ - Технико-внедренческая особая экономическая зона


  • Применяется в период с 01.01.2011
    по 31.12.2019

    Применяют - работники организаций и индивидуальных предпринимателей, имеющих статус резидента технико-внедренческой особой экономической зоны и производящих выплаты физическим лицам, работающим на территории технико-внедренческой особой экономической зоны.
    Указывается для плательщиков страховых взносов, которые применяют пониженный тариф страховых взносов в соответствии с пунктом 5 части 1 и частью 3 статьи 58.

    ОДИТ - Разработка и реализация программ для ЭВМ


  • Применяется в период с 01.01.2010
    по 31.12.2019

    Применяют - работники организаций, осуществляющих деятельность в области информационных технологий, которыми признаются российские организации, осуществляющие разработку и реализацию программ для ЭВМ, баз данных на материальном носителе или в электронном виде по каналам связи независимо от вида договора и (или) оказывающие услуги (выполняющие работы) по разработке, адаптации, модификации программ для ЭВМ, баз данных (программных средств и информационных продуктов вычислительной техники), установке, тестированию и сопровождению программ для ЭВМ, баз данных.
    Указывается для работников плательщиков страховых взносов, которые применяют пониженный тариф страховых взносов в соответствии с пунктом 4 части 2 статьи 57 и пункта 6 части 1 статьи 58 при соблюдении условий, установленных частями 2.1 - 2.2 статьи 57 Федерального закона от 24.07.2009 № 212-ФЗ.

    СМИ - Средства массовой информации


  • Применяется в период с 01.01.2010
    по 31.12.2014

    Применяют - работники российских организаций и индивидуальных предпринимателей, осуществляющих производство, выпуск в свет (в эфир) и (или) издание средств массовой информации (за исключением средств массовой информации, специализирующихся на сообщениях и материалах рекламного и (или) эротического характера) в том числе в электронном виде, основным видом экономической деятельности которых является:
    а) деятельность в области организации отдыха и развлечений, культуры и спорта - в части деятельности в области радиовещания и телевещания или деятельности информационных агентств;
    б) издательская и полиграфическая деятельность, тиражирование записанных носителей информации - в части издания газет или журналов и периодических публикаций, в том числе интерактивных публикаций.
    Указывается для работников плательщиков страховых взносов, которые применяют пониженный тариф страховых взносов в соответствии с пунктом 7 части 1 статьи 58 Федерального закона от 24.07.2009 № 212-ФЗ.

    ПНЭД - организации и ИП, применяющие УСН


  • Применяется в период С 01.01.2011
    по 31.12.2011

    Применяется для организаций и индивидуальных предпринимателей на упрощенной системе налогообложения, основным видом экономической деятельности (классифицируемым в соответствии с Общероссийским классификатором видов экономической деятельности) которых являются:
    а) производство пищевых продуктов;
    б) производство минеральных вод и других безалкогольных напитков;
    в) текстильное и швейное производство;
    г) производство кожи, изделий из кожи и производство обуви;
    д) обработка древесины и производство изделий из дерева;
    е) химическое производство;
    ж) производство резиновых и пластмассовых изделий;
    з) производство прочих неметаллических минеральных продуктов;
    и) производство готовых металлических изделий;
    к) производство машин и оборудования;
    л) производство электрооборудования, электронного и оптического оборудования;
    м) производство транспортных средств и оборудования;
    н) производство мебели;
    о) производство спортивных товаров;
    п) производство игр и игрушек;
    р) научные исследования и разработки;
    с) образование;
    т) здравоохранение и предоставление социальных услуг;
    у) деятельность спортивных объектов;
    ф) прочая деятельность в области спорта;
    х) обработка вторичного сырья;
    ц) строительство;
    ч) техническое обслуживание и ремонт автотранспортных средств;
    ш) удаление сточных вод, отходов и аналогичная деятельность;
    щ) вспомогательная и дополнительная транспортная деятельность;
    ы) предоставление персональных услуг;
    э) производство целлюлозы, древесной массы, бумаги, картона и изделий из них;
    ю) производство музыкальных инструментов;
    я) производство различной продукции, не включенной в другие группировки;
    я.1) ремонт бытовых изделий и предметов личного пользования;
    я.2) управление недвижимым имуществом;
    я.3) деятельность, связанная с производством, прокатом и показом фильмов;
    я.4) деятельность библиотек, архивов, учреждений клубного типа (за исключением деятельности клубов);
    я.5) деятельность музеев и охрана исторических мест и зданий;
    я.6) деятельность ботанических садов, зоопарков и заповедников;
    я.7) деятельность, связанная с использованием вычислительной техники и информационных технологий, за исключением организаций и индивидуальных предпринимателей, указанных в пунктах 5 и 6 части настоящей части 1 статьи 58 Федерального закона от 24.07.2009 № 212-ФЗ.
    Указывается для работников плательщиков страховых взносов, которые применяют пониженный тариф страховых взносов в соответствии с пунктом 8 части 1 статьи 58 Федерального закона от 24.07.2009 № 212-ФЗ.

    ИЦС - Организации - участники проектов «Сколково»


  • Применяется в период С 01.01.2010
    В течении 10 лет со дня получения статуса участников проекта

    Применяют - работники организаций, получивших статус участников проекта по осуществлению исследований, разработок и коммерциализации их результатов в соответствии с Федеральным законом от 28 сентября 2010 года N 244-ФЗ "Об инновационном центре "Сколково".
    Указывается для работников, отвечающих критериям, указанным в статье 145.1 Налогового кодекса Российской Федерации в соответствии с пунктом 2 части 2 статьи 57 и статьей 58.1 Федерального закона от 24.07.2009 № 212-ФЗ.
  • Двухлетняя справка для расчета пособий


    Когда нужна новая двухлетняя справка


    Федеральный закон от 29.12.2006 № 255-ФЗ «Об обязательном социальном страховании на случай временной нетрудоспособности и в связи с материнством» (далее — Закон № 255-ФЗ) обязывает бухгалтеров с 1 января 2011 года пособия по временной нетрудоспособности, по беременности и родам, по уходу за ребенком исчислять, исходя из среднего заработка работника, рассчитанного за два календарных года, предшествующих году наступления страхового случая, в том числе за время работы у других страхователей.
    Если ваш работник был принят в организацию недавно, то сведения о его доходах за 2 последних года можно получить только из справок, предоставленных с предыдущих мест работы.
    Если страховой случай наступил в 2011 году, средний заработок для расчета пособий будет рассчитываться за 2009 — 2010 годы.
    Нужно учитывать, что за каждый год расчетного периода сумма учитываемых выплат не должна превышать предельной (415 000 руб для 2009 и 2010 годов).
    Форма справки утверждена приказом Минздравсоцразвития России от 17.01.2011 № 4н (приложение N° 1 к приказу). В приложении № 2 к данному приказу приведен Порядок выдачи справки.
    Каждый работодатель обязан выдать справку при увольнении работника, а также бывшему работнику, если он обратится с соответствующим заявлением.

    Справки увольняющемуся в 2011 году


    Если увольняющийся сотрудник работал в компании давно, и 30 апреля 2011 года он уволился. В этот же день ему выдается справка о сумме заработка, на которую были начислены страховые взносы:
    — за 2009 и 2010 годы (годы, предшествующие году увольнения);
    — период с 1 января по 30 апреля 2011 года (текущий календарный год).
    При увольнении заявления на двухлетнюю справку не требуется, так как работодатель обязан ее выдать или даже при необходимости переслать по почте. Также можно выдать справку уполномоченному лицу при предоставлении соответствующих документов и Доверенности. При этом он наряду с работником несет ответственность за достоверность указанных в ней сведений, так как они могут быть использованы при начислении пособий из средств ФСС, а их перерасход не допустим. Возмещать перерасход будет виновное лицо (ст. 15 ГК РФ). Так что необходимо внимательно подходить к выдаче этих сведений.

    Справки бывшему работнику


    При получении заявления от бывшего работника на выдачу двухлетней справки, работодатель обязан ее предоставить не позднее трех рабочих дней со дня получения заявления (Закон № 255-ФЗ).
    При обращении в 2011 году необходимо предоставить сведения о заработке за отработанные месяцы в период 2009 - 2010 годов.
    Некоторым застрахованным лицам предоставлено право заменить один или оба года в расчетном периоде предшествующими календарными годами. Такой льготой могут воспользоваться:
    * женщины, находившееся в расчетном периоде в отпуске по беременности и poдам;
    * застрахованные лица, находившиеся в расчетном периоде в отпуске по уходу за ребенком.
    Чтобы эти граждане могли воспользоваться своим правом, бывший работодатель должен отразить в справке сведения о выплатах за те периоды, которые они укажут в заявлении.
    Если фирмы, где работал ранее застрахованный, уже не существует, то он может сведения запросить в отделении ПФР по форме утв. приказом Минздравсоцразвития № 21н от 24.01.2011.
    За 2009 год, когда страхователи уплачивали ЕСН, необходимо проанализировать выплаты, на которые начисляются страховые взносы, и указать в справке только их.

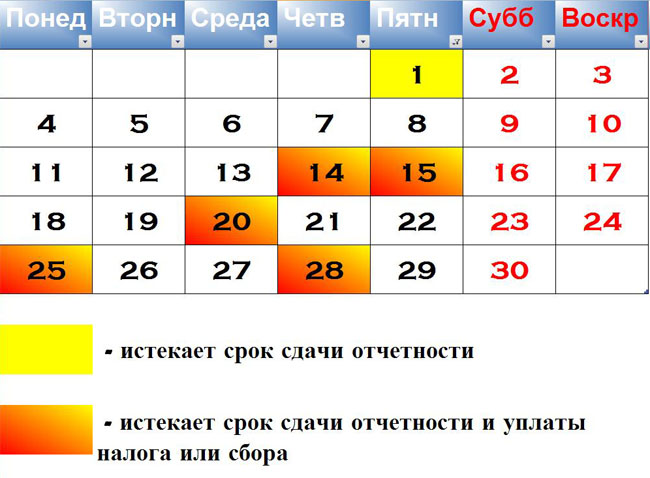
    Налоговый календарь на апрель 2011 года


    Налог на прибыль


    Сдача отчетности:
    * до 28 апреля включительно — налоговая декларация за январь — март 2011 года — организации, уплачивающие ежемесячные авансовые платежи исходя из фактически полученной прибыли и все остальные организации (ст. 289 НК РФ)

    Форма декларации утверждена приказом Минфина России от 15.12.2010 № ММВ-7-3-/730

    Уплата налога:

    * до 14 апреля включительно — налог с доходов в виде процентов по государственным и муниципальным ценным бумагам за март 2011 года (ст. 287 НК РФ)
    Поле 101 платежного поручения — 01;
    104 — 182 1 01 01070 01 1000 110; 106 — ТП;
    107 — МС.03.2011; 108 — 0; 109 — 0; 110 — НС.

    * до 28 апреля включительно — ежемесячные и ежеквартальный авансовый платеж за 1 квартал 2011 года — организации, уплачивающие ежемесячные авансовые платежи исходя из фактически полученной прибыли (ст. 286 и 287 НК РФ)
    Поле 101 платежного поручения — 01;
    104 — 182 1 01 01011 01 1000 110 (фед. бюджет),
    182 1 01 01012 02 1000 110 (рег. бюджет)**; 106 — ТП; 107 — КВ.01.2011; 108 — 0; 109 — дата подписания декларации за 1 квартал 2011 года (например, 22.04.2011); 110 — АВ.

    * до 28 апреля включительно — ежемесячный авансовый платеж за апрель 2011 года — остальные организации, уплачивающие ежемесячные авансовые платежи (ст. 286 и 287 НК РФ)
    Поле 101 платежного поручения — 01;
    104 — 182 1 01 01011 01 1000 110 (фед. бюджет),
    182 1 01 01012 02 1000 110 (рег. бюджет)**; 106 — ТП; 107 — МС.04.2011; 108 — 0; 109 — дата подписания декларации за 1 квартал 2011 года (например, 22.10.2010); 110 — АВ.

    Налог на добавленную стоимость


    Сдача отчетности:

    * До 20 апреля включительно — налоговая декларация за I квартал 2011 года (ст. 174 НК РФ).
    Форма налоговой декларации утверждена приказом Минфина России от 15.10.2009 № 104н (приложение № 1) (в редакции приказа Минфина России
    от 21.04.2010 № 36н)
    Уплата налога:
    * До 20 апреля включительно — 1/3 часть суммы налога за I квартал 2011 года, кроме лиц, указанных в пункте 5 статьи 173 НК РФ, и налоговых агентов, являющихся покупателями работ и услуг (место реализации которых — территория РФ) у иностранных лиц, не состоящих на учете в налоговых органах в качестве плательщиков НДС, с использованием денежной формы расчетов (п. 1 ст. 161, абз. 2 и 3 п. 4 ст. 174 НК РФ). Данные налоговые агенты обязаны уплатить налог одновременно с выплатой (перечислением) денежных средств иностранному продавцу за приобретенные указанные работы и услуги.
    * До 20 апреля включительно — налог за I квартал 2011 года исходя из соответствующей реализации товаров (работ, услуг) за указанный квартал — лица, перечисленные в пункте 5 статьи 173 НК РФ
    (п. 4 ст. 174 НК РФ)
    Поле 101 платежного поручения — 01;
    104 — 182 1 03 01000 01 1000 110; 106 — ТП; 107 — КВ.01.2011; 108 — 0; 109 — дата подписания декларации за I квартал 2011 года (например, 18.04.2011); 110 — НС.

    Налог на доходы физических лиц


    Сдача отчетности:
    * до 1 апреля включительно — сведения о доходах физических лиц за 2010 год (п. 2 ст. 230 НК РФ)

    Форма 2-НДФЛ утверждена приказом ФНС России от 17.11.2010 № ММВ-7-3/611@
    Уплата налога:
    * Налоговые агенты обязаны перечислять суммы исчисленного и удержанного налога не позднее дня фактического получения в банке наличных денежных средств на выплату дохода, а также дня перечисления дохода на счета налогоплательщика либо по его поручению на счета третьих лиц в банках
    (ст. 226 НК РФ)
    Поле 101 платежного поручения — 02;
    104 — в зависимости от вида дохода (например,
    182 1 01 02021 01 1000 110 — налог с зарплаты);
    106 — ТП; 107 — в зависимости от вида дохода (например, МС.03.2011 — налог с зарплаты за март 2011 года); 108 — 0; 109 — 0; 110 — АВ.

    Страховые взносы на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством


    Сдача отчетности:
    * До 15 апреля включительно — расчетная ведомость по средствам ФСС России за I квартал 2011 года (ст. 15 Федерального закона от 24.07.2009 № 212-ФЗ (далее — Закон № 212-ФЗ)).
    Форма расчетной ведомости (4-ФСС РФ) утверждена Приказом Минздравсоцразвития РФ от 28.02.2011 г № 156н.
    Уплата взносов:

    * до 15 апреля включительно — ежемесячный обязательный платеж за март 2011 года (ст. 15 Федерального закона от 24.07.2009 № 212-ФЗ (далее — Закон № 212-ФЗ))
    Поле 101 платежного поручения — 08**;
    104 — 393 1 02 02090 07 1000 160; 106 — ТП;
    107 — МС.03.2011; 108 — 0; 109 — 0; 110 — ВЗ.

    Страховые взносы на обязательное медицинское страхование


    Сдача отчетности:
    * В апреле не сдается
    Уплата взносов:
    * до 15 апреля включительно — ежемесячный обязательный платеж за март 2011 года (ст. 15 Закона № 212-ФЗ)
    Поле 101 платежного поручения — 14**;
    104 — 392 1 02 02100 08 1000 160 (ФФОМС),
    392 1 02 02110 09 1000 160 (ТФОМС); 106 — ТП;
    107 — МС.03.2011; 108 — 0; 109 — 0; 110 — ВЗ.

    Страховые взносы на обязательное пенсионное страхование


    Сдача отчетности:
    * В апреле не сдается.
    Уплата взносов:

    * до 15 апреля включительно — ежемесячный обязательный платеж за март 2011 года (ст. 15 Закона № 212-ФЗ)
    Поле 101 платежного поручения — 14**;
    104 — 392 1 02 02010 06 1000 160 (страх. часть),
    392 1 02 02020 06 1000 160 (накоп. часть); 106 — ТП; 107 — МС.03.2011; 108 — 0; 109 — 0; 110 — ВЗ

    Страховые взносы на обязательное социальное страхование от несчастных случаев на производстве и профессиональных заболеваний


    Сдача отчетности:
    * До 15 апреля включительно — расчетная ведомость по начисленным и уплаченным страховым взносам на обязательное социальное страхование за I квартал 2011 года (п. 1 ст. 24 Федерального закона от 24.07.98 № 125-ФЗ).
    Форма расчетной ведомости (4-ФСС РФ) утверждена Приказом Минздравсоцразвития РФ от 28.02.2011 г № 156н.
    * До 14 апреля включительно — документы, необходимые для подтверждения основного вида деятельности страхователя (п. 3 Порядка подтверждения основного вида экономической деятельности, утвержденного приказом Минздравсоцразвития России от 31.01.2006 № 55).
    Перечень и формы документов приведены в пункте 3 Порядка подтверждения основного вида экономической деятельности, утвержденного приказом Минздравсоцразвития России от 31.01.2006 № 55.
    Уплата взносов:

    * Страховые взносы с зарплаты перечисляются ежемесячно в срок, установленный для получения (перечисления) в банках средств на выплату зарплаты за истекший месяц. Основанием является пункт 4 статьи 22 Федерального закона от 24.07.98 № 125-ФЗ
    Поле 101 платежного поручения — 01;
    104 — 393 1 02 02050 07 1000 160; 106 — ТП;
    107 — МС.03.2011; 108 — 0; 109 — 0; 110 — ВЗ***

    Единый налог на вмененный доход


    Сдача отчетности:

    * До 20 апреля включительно — налоговая декларация за I квартал 2011 года (ст. 346.32 НК РФ).
    Форма налоговой декларации утверждена приказом Минфина России от 08.12.2008 № 137н (в редакции приказа Минфина России от 19.11.2009 № 119н).
    Уплата налога:
    * До 25 апреля включительно — налог за I квартал 2011 года (ст. 346.32 НК РФ).
    Поле 101 платежного поручения — 01;
    104 — 182 1 05 02010 02 1000 110; 106 — ТП; 107 — КВ.01.2011; 108 — 0; 109 — дата подписания декларации за I квартал 2011 года (например, 15.04.2011); 110 — НС

    Налог при упрощенной системе налогообложения


    Сдача отчетности:
    * В апреле не сдается.
    Уплата налога:
    * До 25 апреля включительно — авансовый платеж за I квартал 2011 года (ст. 346.21 НК РФ)
    Поле 101 платежного поручения — 01;
    104 — 182 1 05 01011 01 1000 110 (объект — доходы), 182 1 05 01021 01 1000 110 (объект — доходы минус расходы); 106 — ТП; 107 — КВ.01.2011; 108 — 0;
    109 — 0; 110 — АВ

    Налог на имущество


    Сдача отчетности:

    * До 3 мая**** включительно — налоговый расчет по авансовому платежу за I квартал 2011 года
    (ст. 386 НК РФ).
    Форма налогового расчета по авансовому платежу утверждена приказом Минфина России от 20.02.2008 № 27н (приложение № 3).

    Уплата налога:
    * Порядок и сроки уплаты налога устанавливаются законами субъектов РФ (ст. 383 НК РФ)

    Бухгалтерская отчетность


    Сдача отчетности:
    * До 3 мая***** включительно — бухгалтерская отчетность за I квартал 2011 года (ст. 15 Федерального закона от 21.11.96 № 129-ФЗ, ст. 23 НК РФ)
    Формы бухгалтерской отчетности утверждены приказом Минфина России от 02.07.2010 № 66н******
    __________________________________________________
    ** ФСС России в письме от 15.01.2010 № 02-13/08-13157 рекомендовал указывать в поле 101 платежного поручения код статуса плательщика 08. В то же время ПФР письмом от 29.01.2010 № 30-18/871 разъяснил, что в поле 101 платежного поручения на перечисление страховых взносов на обязательное пенсионное и медицинское страхование компания-страхователь может использовать код статуса 01 либо код 14.
    *** Реквизиты для заполнения полей 101—110 платежного поручения следует уточнить в отделении ФСС России по месту регистрации организации.
    **** Срок перенесен на следующий рабочий день в соответствии со статьей 6.1 НК РФ.
    ***** Срок перенесен на следующий рабочий день в соответствии с пунктом 88 Положения по ведению бухгалтерского учета и бухгалтерской отчетности в РФ, утвержденного приказом Минфина России от 29.07.98 № 34н.
    ****** Хотя в приказе Минфина России от 02.07.2010 № 66н указано, что он вступает в силу начиная с годовой бухгалтерской отчетности за 2011 год, новые формы бухгалтерской отчетности рекомендовано применять уже с I квартала.

    4-ФСС за первый квартал 2011 года


    Новая декларация 4-ФСС


    Начиная с первого квартала 2011 года страхователи должны сдавать в отделения ФСС новую форму 4-ФСС, утвержденную Приказом Минздравсоцразвития РФ от 28.02.2011 г № 156н.
    В электронном виде обязаны сдавать форму 4-ФСС РФ те организации, у которых в 2010 году среднесписочная численность лиц, получавших выплаты, превышала 50 человек (ст. 61 Закона № 212-ФЗ от 24.07.2009 ).
    Расчет подается не позднее 15-го числе месяца, следующего за отчетным периодом (п. 2 ч. 9 ст. 15 Закона № 21.2-ФЗ). Таким образом, последний день сдачи отчетности (ч. 9 ст. 15 Закона № 212-ФЗ и п. 1 ст. 24 Закона № 125-ФЗ):
    * за I квартал 2011 года — 15 апреля;
    * полугодие 2011 года — 15 июля;
    * девять месяцев 2011 года — 17 октября (15 и 16 октября — выходные дни);
    * 2011 год — 16 января 2012 года (15 января — выходной день).

    Изменения в декларации 4-ФСС


    Внешний вид титульного листа очень изменился и теперь напоминает декларации, сдаваемые в налоговые органы.
    Регистрационный номер страхователя был и в старой форме. Он состоит из 10 знаков. Через дробь указывается дополнительный код обособленного подразделения организации.
    При представлении первичного расчета указывается номер корректировки код 000. В дальнейшем, если возникнет необходимость уточнить данные, проставляется номер корректировки (например, 001, 002, 003 и т. д.).
    Показатель "отчетный период" состоит из четырех знаков. Первые два знака указывают период, за который представляется расчет. Третий и четвертый знаки — количество обращений страхователя за выделением средств, необходимых для выплаты страхового возмещения.
    Отчетные периоды обозначаются следующим образом;
    * первый квартал — 03;
    * полугодие — 06;
    * девять месяцев — 09;
    * год — 12.
    Количество обращений страхователя за выделением средств обозначается цифрами 01, 02 и т. д.
    Шифр страхователя - новый реквизит титульного листа. Он состоит из девяти ячеек. В первых трех ячейках нужно указать шифр, определяющий категорию плательщика взносов в соответствии с приложением № 1 к Приказу № 156н. Например, плательщики, применяющие общий тариф, указывают 071, opганизации, занятые в сфере информационных технологий, — 091, компании, уплачивающие ЕСХН, — 032.
    В следующие двух ячейках проставляется код в соответствии с приложением № 2 к Приказу № 156н. Для организаций и индивидуальных предпринимателей, применяющих УСН, предназначен код 01, для уплачивающих ЕНВД — код 02, для уплачивающих ЕСХН — код 03.
    Последние две ячейки заполняют казенные и бюджетные учреждения. Они указывают код 01 (приложение № 3). Остальные плательщики страховых взносов должны проставить код 00.
    Сведения о средне списочной численности всех работников, женщин, инвалидов, сотрудников, занятых во вредных условиях труда, в новой декларации вынесены на титульный лист. Отнесение сотрудников к последней категории производится в соответствии с приказом Минздравсонразвития России от 16.08.2004 № 83.
    Появились новые строки для адреса. В них страхователи должны указать адрес регистрации в соответствия с Российским классификатором адресов ФНС России. Организации вписывают юридический адрес, а физические лица и индивидуальные предприниматели — адрес регистрации по месту жительства.
    Таблицы 1, 2, 3 и 5 Первого раздела заполняют все страхователи, а таблицы 3.1, 4 и 4.1 — те из них, кто применяет пониженны; тарифы страховых взносов.
    В таблице 2 теперь в ней не нужно указывать сведения о выплате пособий по уходу за ребенком совместителю, а также сумму пособий, не выплаченных работодателем в срок, установленный законодательством.
    В таблице 3 несколько изменилась форма представления информации и последовательность расчета базы для начисления взносов. Начиная с отчетности за 1 квартал 2011 года база (строка 4) определяемся по выплатам всем без исключения категориям работников.
    Вознаграждения в пользу инвалидов I, II или III группы указываются отдельно в строке 5 Общественные организации инвалидов, а также организации, уставный капитал которых полностью состоит из вкладов общественных организаций инвалидов, строку 5 не заполняют {п. 3.34 Порядка заполнения).

    Новые таблицы для плательщиков, применяющих пониженные тарифы страховых взносов


    Пониженные тарифы страховых взносов для отдельных категорий плательщиков страховых взносов, производящих выплаты физическим лицам, установлены статьей 58 Закона № 212-ФЗ.
    Таблицу 3.1. заполняют компании, которой производят выплаты инвалидам I, II или III группы, облагаемые по пониженным тарифам страховых взносов в ФСС России (в 2011 году — 1,9%) (ч. 2 ст. 58 Закона № 212-ФЗ). В таблице приводятся сведения, подтверждающие право таких организаций на пониженный тариф. Например, реквизиты справки учреждения медико-социальной экспертизы, ВТЭК.
    Количество заполненных строк в таблице 3.1 должно соответствовать количеству физических лиц — инвалидов, которым в течение отчетного периода были произведены выплаты.
    Таблицу 4 должны заполнять:
    * общественные организации инвалидов;
    * организации, уставный капитал которых полностью состоит из вкладов общественных организаций инвалидов. Такие компании должны соответствовать условиям, установленным пунктом 3 части 1 статьи 53 Закона N° 212-ФЗ.
    В Таблице 4.1. должны указывать сведения организации, осуществляющие деятельность в сфере информационных технологий (за исключением организаций, имеющих статус резидента технико-внедренческой зоны). В таблице отражаются показатели, которые подтверждают их право на применение в 2011 году пониженного тарифа страховых взносов — 2% (п.6 ч.1 и ч.3 ст.58 Закона № 212-ФЗ).
    В предыдущих редакциях расчета раздел II предназначался для заполнения страхователями, применяющими специальные режимы налогообложения — ЕСХН, УСН, ЕНВД.
    Так как начиная с 2011 года «упрощенцы» уплачивают взносы по общей ставке — 34%, в том числе в ФСС России — 2,9% (ч. 2 ст. 12 Закона № 212-ФЗ), в новой редакции формы 4-ФСС РФ отдельный раздел для данной категории плательщиков не выделен.
    Номер "II" присвоен разделу, в котором страхователи отчитываются о начисленных и уплаченных взносах на обязательное страхование от несчастных случаев на производстве и профзаболеваний и расходах на выплату страхового обеспечения. В этот раздел внесены незначительные изменения (раздел IV Порядка заполнения).
    Бо-первых, в таблице 6 (ранее таблица 9) теперь не нужно указывать средне списочную численность работающих. Эти данные отражаются на титульном листе формы 4-ФСС РФ.
    Во-вторых, если организация переплатила страховые взносы, то она имеет право на своевременный зачет или возврат излишне уплаченных либо излишне взысканных сумм взносов, пеней и штрафов (п. 3 ч. 1 ст. 28 и ч. 1 ст. 26 Закона № 212-ФЗ). В сзязи с этим в таблицу 7 введена строка «Возврат сумм излишне уплаченных страховых взносов». В ней отражаются суммы, перечисленные территориальным органом фонда на банковский счет страхователя в качестве возврата излишне уплаченных (или взысканных) сумм взносов.
    Начиная с отчетности за I квартал 2011 года в форме 4-ФСС РФ не нужно указывать сведения о начисленных и уплаченных пенях и штрафам. Таблицы, предназначенные для этого, убрали и из раздела I, и из раздела II.
    Если какие либо показатели, предусмотренные расчетом, отсутствуют, в строке и соответствующей графе ставятся прочерки. А все исправления, внесенные в форму 4-ФСС РФ, заверяются печатью организации или подписью индивидуального предпринимателя (п. 1.2 раздела I Порядка заполнения).

    Как удерживают алименты


    Кто и кому платит алименты


    Семейный кодекс определяет алименты, как средства гражданина, подлежащие перераспределению в пользу социально незащищенных членов его семьи. Государство контролирует этот процесс (принудительно). Но алименты можно платить и добровольно.
    Ниболее часто встречающийся вид алиментов — удержание в пользу несовершеннолетних детей у одного из родителей после расторжения брака (ст. 24 СК РФ; либо ст. 80 СК РФ).
    Есть и другие случаи взыскания алиментов, например:
    * с родителей на содержание совершеннолетних нетрудоспособных детей (ст. 85 СЕ РФ);
    * с совершеннолетних детей в пользу нетрудоспособных нуждающихся в помоши родителей (ст. 87 СК РФ);
    * с одного из супругов в пользу другого нетрудоспособного нуждающегося супруга (ст. 89 СК РФ);
    * на содержание жены в период беременности и в течение трех лет со дня рождения общего ребенка (ст. 89 СК РФ);
    * в пользу бывшего cynpуга при определенных условиях, например, если он стал нетрудоспособным до расторжения брака или в течение года с момента расторжения брака (ст. 90 СК РФ);
    * с братьев и сестер, дедушек и бабушек, внуков, воспитанников, пасынков и падчериц (ст. 93—97 СК РФ).

    Документы, обязывающие удерживать алименты


    Статья 109 CК РФ определяет место удержания алиментов, как место работы лица, обязанного их уплачивать.
    Основанием для удержания и выплаты алиментов является один из документов:
    * нотариально заверенное соглашение об уплате алиментов;
    * исполнительный лист, выписанный судом;
    * заявление самого работника.
    Документ о взыскании алиментов может поступить в бухгалтерию различными способами, а именно:
    * лично от плательщика алиментов;
    * получателя алиментов;
    * через систему исполнительного производства.
    Согласно пункту 1 статьи 14 Федерального закона от 21.07.97 № 118-ФЗ «О судебных приставах» требование судебного пристава являются обязательными для всех организаций и должностных лиц.
    Необходимо зарегистрировать исполнительный лист в книге учета исполнительных документов и хранить как документ строгой отчетности. Форму этой книги организация вправе разработать самостоятельно. Главное — зафиксировать в учетной политике организации возможность применения данной формы.

    Если алиментщик увольняется


    Если работник, обязанный платить алименты на основании решения суда или нотариальльного соглашения, увольняется, у работодателя возникает обязанность сообщить об этом судебному исполнителю, направившему исполнительный документ, а также получателю алиментов в трехдневный срок (п. 1 ст. 111 СК РФ).
    Сообщение составляется в свободной форме с обязательным указанием по какую дату удержаны алименты. Также необходимо указать последнее место жительства и, при возможности, новое место работы увольняющегося. К письму необходимо приложить Исполнительный лист.

    Доходы, с которых удерживаются алименты


    Кроме всех видов заработной платы и дополнительных вознаграждений, полученных в денежной и натуральной формах, алименты удержавают с:
    * оплаты работ по договорам, заключаемым в соответствии с гражданским законодательством;
    * доходов от передачи в аренду имущества;
    * доходов по акцям и другим доходам от участия в управлении собственностью организации (например, с дивидендов).

    Доходы, с которых не удерживаются алименты


    Статья 101 Федерального закона от 02.10.2007 № 229-ФЗ «Об ис-полнительном производстве» содержит перечень видов доходов, с которых алименты не удерживают. Это, например:
    * суммы возмещения командировочных расходов;
    — пособия гражданам, имеющм детей, выплачиваемые за счет средств ФСС РФ;
    — материальная помощь, оказываемая в связи со стихийным бедствием или смертью члена семьи.

    Сроки удержания алиментов


    Статья 109 СК РФ указывает, что алименты:
    — удерживаются из заработной платы и (или) другого дохода работника;
    — начисляются ежемесячно;
    — уплачиваются или переводятся получателю не позднее трех дней со дня выплаты заработной платы и (или) другого дохода плательцика, из которого они удержаны.
    При этом в случае перечисления алиментов почтовым переводом услуги почты оплачиваются за счет плательщика алиментов.

    Определение суммы алиментов


    Семейным законодательством предусмотрено два варианта расчета суммы алиментов, что, как правило, закрепляется в исполнительном документе:
    * в размере определенной доли заработка и (или) иного дохода плательщика алиментов;
    * фиксированной сумме.
    Твердая денежная сумма определяется судом, если доходы родителя носят нерегулярный характер.
    В остальных случаях Статьей 81 Семейного кодекса установлено, что судом взыскивается ежемесячно:
    — на одного ребенка — 1/4 заработка и (или) иного дохода родителя,
    — двух детей — 1/3;
    — трех и более детей — 1/2.
    При этом размер этих долей может быть изменен по решению суда.
    Кроме того, законом предусмотрена индексация алиментов пропорционально увеличению минимального размера оплаты труда (ст. 105 и 117 СК РФ).
    Статья 138 ТК РФ устанавливает правило не удерживать с работника сумм более 50 процентов одного месячного заработка, но есть исключения:
    * если с работника производят удержания одновременно по нотариально удостоверенному соглашению об уплате алиментов и по другим исполнительным документам (ст. 110 СК РФ);
    * в случае взыскания алиментов на несовершеннолетних детей предельный размер удержаний из заработной платы увеличивается до 70%.
    Если работник должен платить по двум или более исполнительным листам одновременно, нужно руководствоваться подпунктом 1 пункта 1 статьи 111 Закона № 229-ФЗ. Требования о взыскании алиментов удовлетворяются в первую очередь.

    НДФЛ и алименты - что раньше?


    Взыскание алиментов производят после удержания налога на доходы физических лиц.
    НДФЛ с заработной платы рассчитывают и удерживают один раз в месяц, так как в пункте 2 статьи 223 НК РФ сказано, что при выплате зарплаты датой получение дохода в целях расчета НДФЛ признается последний день месяца, за который она была начислена. Следовательно, алименты удерживают тоже один раз в месяц.
    Удержание алиментов по исполнительным документам ведется по дебету счетов, на которых начисляется доход работнику, и кредиту счета 76 «Расчеты с разными дебиторами и кредиторами», к которому открывают субсчет «Алименты».

    Алименты с натуральных доходов


    При определении размера алиментов с натуральных доходов бухгалтер должен ориентироваться на рыночную цену имущества на день его передачи работнику. Такой вывод можно сделать на основании подпункта «д» пункта 54 постановления Пленума ВАС РФ от 17.03 2004 №2.

    Алименты с больничных и с совмещений


    С пособия по временной нетрудоспособности или в связи с беременностью и родами алименты удерживаются только при прямом указании в исполнительном листе или по соглашению сторон.
    При внутреннем или внешнем совмещении алименты удерживаются со всех видов заработка. Предприятия должны уведомлять об известных им случаях совмещений их работников исполнительные органы.

    Алименты на детей старше 18 лет


    Так как возраст совершеннолетия в семейном праве — 18 лет (п. 1 ст. 54 СК РФ), то только до него родитель и обязан обеспечивать своего ребенка. Увеличить период выплаты алиментов после достижения ребенком возраста 18 лет может суд, например, если ребенок нетрудоспособен и нуждается в материальной помощи (ст. 85 СК РФ) или тяжело болен (ст. 86 СК РФ).
    Таким образом, удерживать алименты с доходов сотрудника на содержание его детей, достигших 18-летнего возраста, можно, если в исполнительном листе есть пометка об этом или работник написал заявление с просьбой о перечислении части его зарплаты на счет ребенка или его матери.

    Право на "детский" вычет для плательщика алиментов


    Если один из родителей выплачивает алименты согласно порядку и размерам, установленным Семейным кодексом, то он имеет право на вычет. Об этом говорится в письмах Минфина России от 27.07.2009 № 03-04-06-01/194, от 27.07.2009 № 03-04-05-01/589 и УФНС России по г. Москве от 05.03.2010 № 20-15/5/022941.
    В то же время, если алименты имеют незначительный размер, что не позволяет обеспечить ребенка средствами к существованию, это может означать, что родитель не участвует в его обеспечении (письмо Минфина России от 21.06.2009 № 03-04-06 01/117). При этом невыплата алиментов в соответствии с соглашением родителей или судебным решением свидетельствует о том, что родитель не принимает участия в материальном обеспечении ребенка.
    Если бухгалтерия вычет не производила, а родитель считает, что он ему положен, он по окончании года может обратиться в свою налоговую с заявлением о предоставлении вычета, копией свидетельства о рождении ребенка и документами, подтверждающими уплату алиментов.

    Право на двойной "детский" вычет для воспитывающего родителя


    Специалисты Минфина отвечают, что понятие «единственный родитель» означает отсутствие второго родителя у ребенка, в частности, по причине смерти, признания родителя безвестно отсутствующим, объявления умершим.
    Даже лишение одного из родителей родительских прав неравнозначно отсутствию у ребенка второго родителя (письмо Минфина России от 12.08.2010 № 03-04-05/5-448). Следовательно, и в данной ситуации права на двойной вычет мать ребенка не имеет.

    Доставка на работу - налог на прибыль


    Включение доставки в расходы по прибыли


    Многие предприятия находятся в промышленных зонах, вынесенных на определенные расстояния от транспортных маршрутов. Если для автомобиля эти расстояния - пустяк, то для пешехода часто и физически тяжелы, и отнимают драгоценное время, и являются источником дополнительных стрессов. В последнее время в целях экономии арендной платы за офисы, их преносят на территории цехов, складов и других отдаленных помещений. При этом далеко не все работники имеют личный транспорт, затраты на который можно было бы оплатить предприятию, и так решить вопрос с доставкой.
    И если уж фирма экономит на офисе, то своего транспорта для доставки сотрудников на работу и с неё часто тоже не имеет. Остается использовать наемный транспорт.
    Рассмотрим условия, которые в этом случае должны быть соблюдены, чтобы расходы на доставку работников можно было учесть в налоге на прибыль.
    Кроме вахтового метода работы, налоговый кодекс (п. 26 ст. 270 НК РФ) разрешает уменьшить налогооблагаемую прибыль еще в двух случаях:
    * если оплата проезда обусловлена технологическими особенностями производства;
    * если обязанность работодателя доставлять сотрудников к месту работы и обратно закреплена в трудовых и (или) коллективном договорах.

    Причем необходимо одновременное выполнение обоих условий(письма Минфина России от 11.05.2006 № 03-03-04/1/434 и 03-03-04/1/435 и от 04.12.2006 № 03-03-05/21).
    Следует учесть, что специалисты Минфина России в письме от 04.12.2006 № 03-03-05/21 указали, что, по их мнению, расходы организации-работодателя на доставку сотрудников к месту работы и оплату проезда от места работы до дома в черте города нельзя признать обоснованными. То есть такие расходы не могут быть учтены при расчете налога на прибыль. При этом в крупных городах часто промзоны находятся на большом удалении от городского транспорта, но в черте города.
    И руководители предприятий решаются оплатить доставку работников и учесть расходы в налоге на прибыль. Многие арбитражные суды признавали такие расходы обоснованными, но были случаи и непризнания.
    Кроме этого, никаких технологических особенностей предприятие, находящееся в неудобном месте для персонала, может не иметь. И что считать технологическими особенностями? Посмотрим примеры из жизни.

    Что считать технологическими особенностями производства


    Если проанализировать письма Минфина РФ и решения арбитражных судов по данному вопросу, можно сделать вывод, что в качестве технологических особенностей производства признаются:
    * отсутствие маршрутов общественного транспорта к месту нахождения организации (письма Минфина России от 11.05.2006 № 03-03-04/1/434 и от 13.11.2007 № 03-03-06/1/809);
    * удаленность организации, ее обособленных подразделений или производственных площадей от жилого массива и остановок транспорта общего пользования (постановления ФАС Поволжского округа от 15.06.2006 по делу № А65-9328/2005-СА1-37 и от 17.08.2006 по делу № А65-23970/2005 и ФАС Уральского округа от 02.02.2009 № Ф09-36/09-С2 по делу № А60-10365/08);
    * введение в организации двухсменного режима работы с окончанием второй смены в полночь (письмо Минфина России от 11.05.2006 № 03-03-04/1/434);
    * переход организации или ее отдельных подразделений на круглосуточный или многосменный режим работы, при котором ко времени начала смены или после ее окончания нет возможности добраться до места работы или обратно домой общественным транспортом (постановления ФАС Центрального округа от 16.07.2008 по делу № А68-9814/07-447/12 и ФАС Поволжского округа от 26.01.2009 по делу № А55-9610/2008). При этом наличие в организации именно ночных смен работы не является обязательным условием. Даже если последняя смена в организации завершается в 22.00, а движение единственного проходящего поблизости маршрута автобуса заканчивается в 21.00, такие обстоятельства могут рассматриваться как технологические особенности производства;
    * наличие в организации непрерывного технологического цикла производства продукции, остановка которого невозможна (постановления ФАС Поволжского округа от 13.03.2008 по делу № А55-8279/07 и ФАС Московского округа от 17.06.2009 № КА-А40/4234-09 по делу № А40-17745/08-80-41);
    * нестыковка расписания городского общественного транспорта с графиком работы организации (постановления ФАС Поволжского округа от 26.01.2009 по делу № А55-9610/2008 и ФАС Западно-Сибирского округа от 24.06.2009 № Ф04-3764/2009(9413-А27-40) по делу № А27-11479/2008-2);
    * недостаточная пропускная способность имеющихся маршрутов транспорта общего пользования. Например, по расписанию предусмотрен один автобус каждые полчаса, а общая численность работников организации, пользующихся общественным транспортом и начинающих и завершающих работу в одно время, превышает 500 человек (постановления ФАС Поволжского округа от 17.08.2006 по делу № А65-23970/2005 и ФАС Уральского округа от 02.02.2009 № Ф09-36/09-С2 по делу № А60-10365/08);
    * наличие больших интервалов в движении маршрутов общественного транспорта, не позволяющих работникам вовремя прибыть к началу рабочей смены и уехать домой по её окончании (постановление ФАС Уральского округа от 02.02.2009 № Ф09-36/09-С2 по делу № А60-10365/08);
    * другие ситуации, при которых доставка сотрудников к месту работы и обратно возможна только специальным транспортом (письма Минфина России от 11.05.2006 № 03-03-04/1/434 и 03-03-04/1/435).
    При наличии перечисленных ситуаций необходимо просто указать в трудовых договорах, что обязанностью предприятия является доставка работника на работу и с работы (или одно из этого) и обосновать документами, имеющимися на предприятии по этому поводу.

    Документы по предприятию, необходимые для учета доставки на работу


    В зависимости от существующей ситуации, выбор необходимых к изготовлению документов по предприятию может быть из следующего списка:
    1. Правила внутреннего трудового распорядка или график работы, действующий в организации и свидетельствующийи о сменном характере работы или о наличии непрерывного производства.
    2. Приказ руководителя компании об организации доставки работников к месту работы и обратно (или в одну сторону);
    3. Разработанные в организации маршруты и графики движения собственного или стороннего транспорта, используемого для доставки работников. Графики должны учитывать режим работы (начало и окончание рабочего дня или смены) организации или ее отдельных подразделений;
    4. Договор о перевозке пассажиров, заключенным со сторонней специализированной компанией (если доставка осуществляется сторонним перевозчиком);
    5. Внутренний документ самой организации, свидетельствующий об использовании собственного или арендованного транспорта для перевозки работников от места сбора к месту работы и обратно (если доставка осуществляется силами самой организации);
    6. Письма, справки и иные документы, выданные местными органами власти и подтверждающие отсутствие маршрутов городского транспорта вблизи места нахождения организации, или ее структурных подразделений;
    7. Письма и иные документы, предоставленные автотранспортными предприятиями, обслуживающими ближайшие маршруты общественного транспорта, об имеющихся маршрутах, остановках и расписании движения транспорта.

    Страховые взносы каждый считает отдельно


    Страховые взносы работника двух предприятий


    Минздравсоцразвития России уточнило в Письме от 17.01.2011 N 76-19 порядок применения лимита доходов, облагаемых страховыми взносами, в 463 000 рублей.
    Если работник получает доходы одновременно в нескольких предприятиях, сумма лимита считается в каждом отдельно. Доходы, полученные таким работником в других предприятиях за этот же период не учитываются.
    Объясняется это тем, что каждая организация является самостоятельным плательщиком страховых взносов.

    Страховые взносы внутреннего совместителя


    Если же работник является внутренним совместителем и получает в одной организации доходы по разным договорам и основаниям, то его сумма доходов суммируется. При достижении 463 000 рублей доходов, начисленных с начала года, страховые взносы начисляться перестают.
     
    Rambler's Top100 PR-CY.ru